Pix, cartão ou boleto na compra de suplemento: qual forma de pagar protege mais
O Pix costuma ter o menor preço, o cartão costuma ter o caminho mais simples para contestar uma cobrança, e o boleto é o mais lento para receber de volta. Nas avaliações do AuditaDose, a forma de pagamento mudou o total em até 55% e o prazo do reembolso em semanas.
Resumo rápido
- O desconto no Pix existe em algumas páginas (5% em duas avaliações), mas em outras ele aparece sem valor ou o preço do checkout é maior que o da página. Confirme o total antes de escolher.
- O cartão em uma parcela facilita a contestação de uma cobrança. O 12x, em vários produtos avaliados, soma de 20% a 55% a mais que o valor à vista.
- O Pix é instantâneo e o mecanismo de devolução do Banco Central não cobre desacordo comercial. Se o produto não chegar, o caminho é reclamar ao vendedor, não pedir o Pix de volta.
- O boleto só vale depois de compensar e o reembolso exige dados bancários. Guarde comprovante, número do pedido e a tela do checkout, seja qual for a forma escolhida.
Na hora de pagar, a página de vendas mostra três botões e quase nenhuma explicação. O Pix aparece com um percentual de desconto, o cartão com a parcela em letras grandes e o boleto escondido numa aba. A escolha parece só de preço, mas também decide quão fácil é recuperar o dinheiro se algo der errado.
Este guia compara as três formas com base nas avaliações do AuditaDose, que anotam desconto, parcelas, prazos de estorno e relatos de problema. As regras dos bancos e do Banco Central mudam, então tratamos aqui o que conseguimos confirmar e indicamos onde conferir a versão atual. O texto é informativo e não substitui orientação jurídica nem de médico ou nutricionista.
Qual forma de pagamento costuma sair mais barata?
O Pix ou o pagamento à vista no cartão costuma sair mais barato, porque o parcelamento em 12x acrescenta juros que a página nem sempre destaca. O boleto à vista tem o mesmo preço do Pix quando a loja não dá desconto específico.
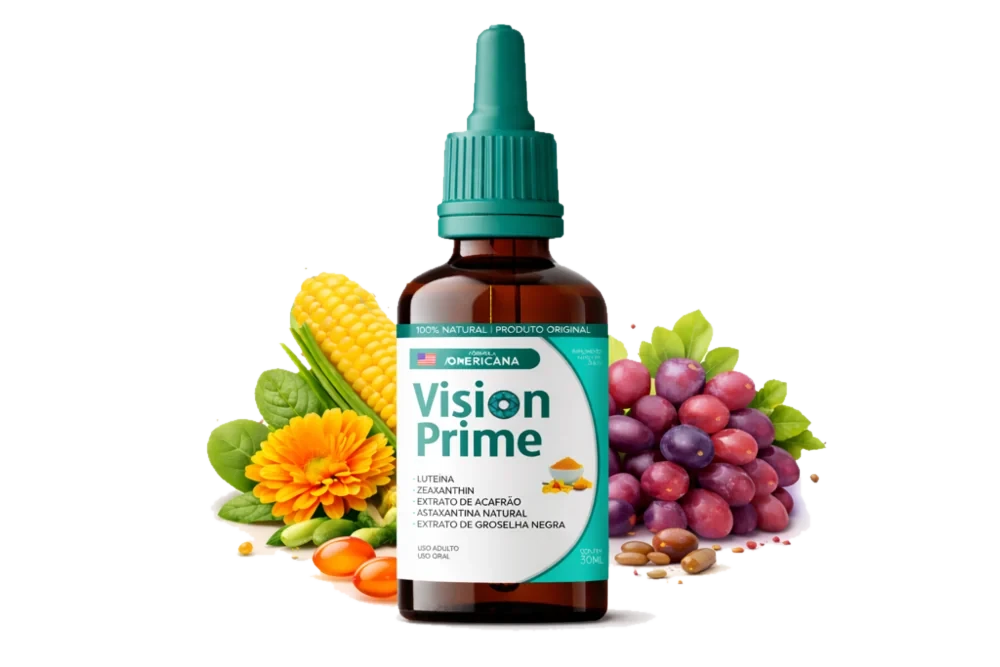
Nas avaliações, o parcelamento em 12x acrescentou cerca de 20% a 24% ao total em vários produtos e chegou a 55% em um plano do Vision Prime. No CONST-PAX, por exemplo, a página aplica 3,49% ao mês, e o kit de 8 frascos passa de R$ 497 à vista para cerca de R$ 616,80 no cartão, R$ 119,80 a mais. Se você precisa parcelar, a decisão é legítima, desde que você veja o total antes. Para a conta do acréscimo passo a passo, veja nosso texto sobre como calcular o preço real antes de pagar.
O desconto no Pix é sempre real?
Não. Em algumas páginas o desconto é claro e pequeno; em outras, é mencionado sem valor, e em um caso o preço do checkout era maior que o anunciado.
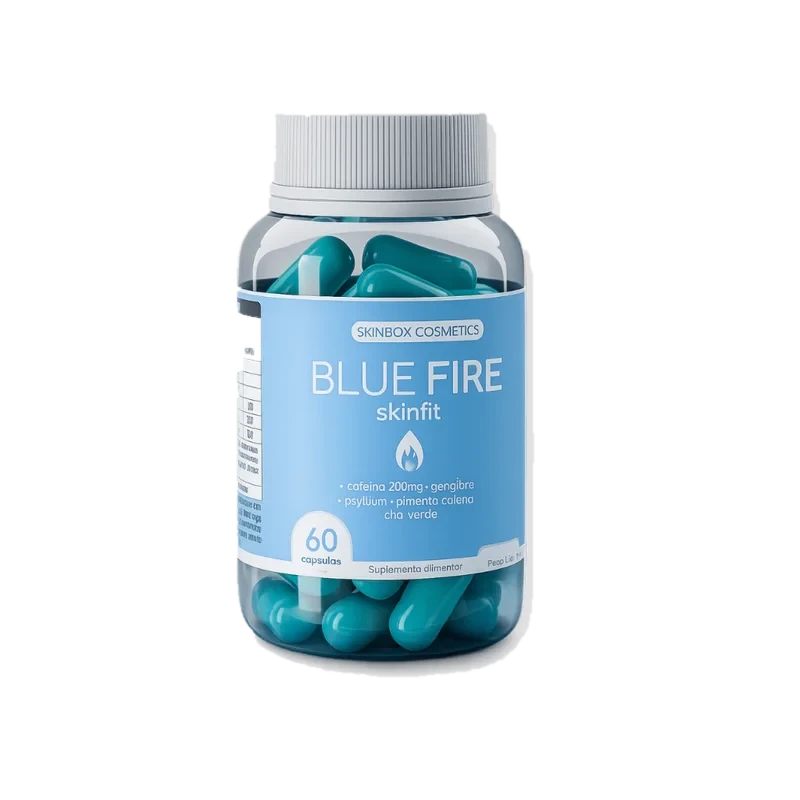
O BlueFire Skinfit mostra R$ 99,90 no cartão e R$ 94,91 no Pix, 5% a menos, e a conta por dia cai de R$ 3,33 para R$ 3,16 com 2 cápsulas diárias. O Mounja Caps cita desconto no Pix sem informar quanto, e o IArmonize anuncia 5% no Pix, que cai de R$ 1.256 para cerca de R$ 1.193 no Kit Completo, ainda acima da soma dos itens separados.
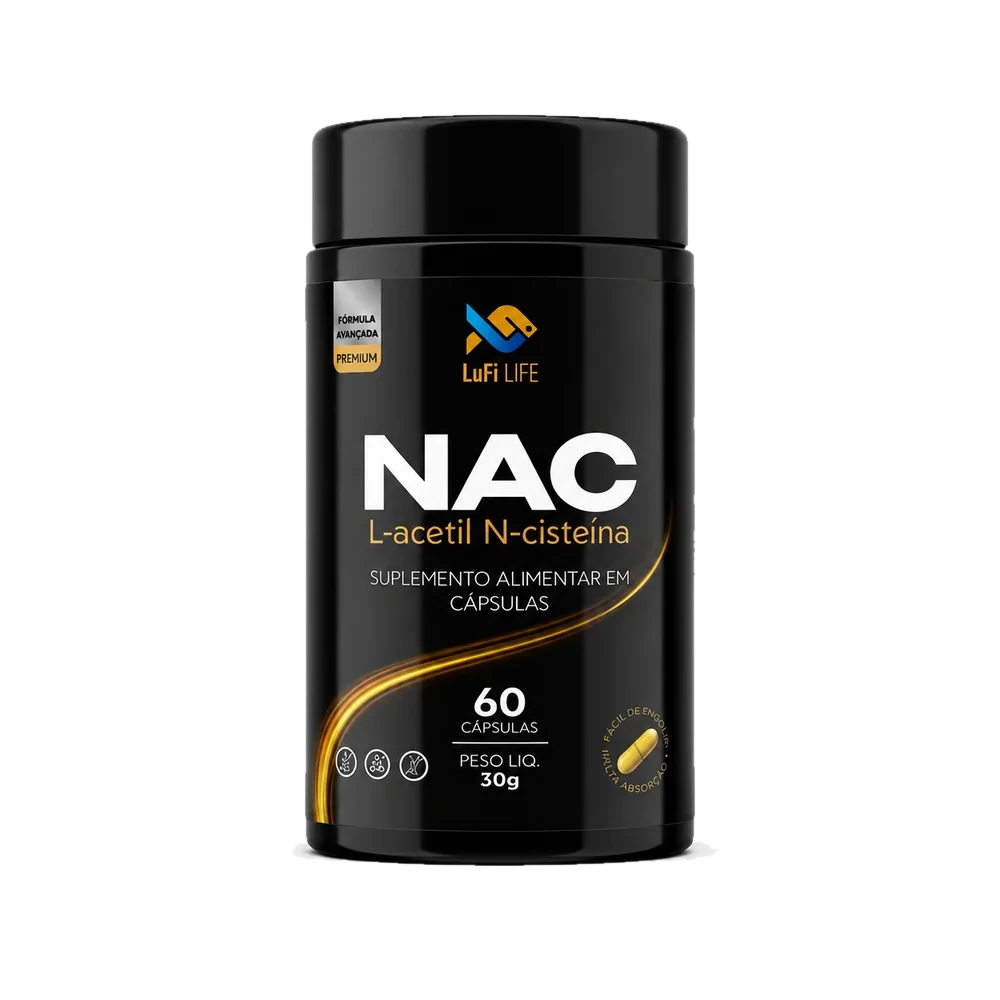
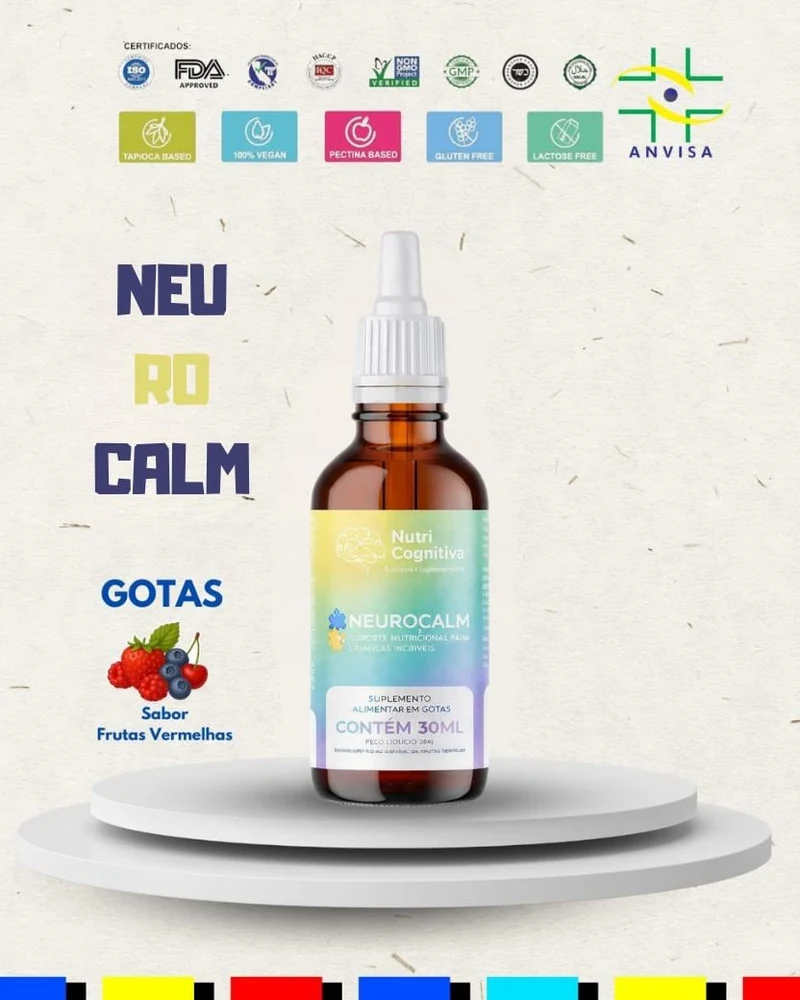
O caso do NeuroCalm é o que mais pede atenção: a página oficial mostra R$ 149 com Pix e parcelamento em até 3 vezes sem juros, mas a faixa de preços do checkout começa em R$ 199 e vai até R$ 426. No NAC (Lufilife), a página anuncia “12x de R$ 3,59” e, ao mesmo tempo, um total parcelado de R$ 95,50, contra R$ 69,90 à vista: as duas informações não conferem, e se o total for o correto, o parcelamento custa cerca de 37% a mais. Quando o desconto do Pix incide sobre um preço inflado, a economia some. A regra é comparar o total final que aparece na tela de pagamento de cada forma, e não o número da vitrine.
Anote o total no Pix e o total no cartão antes de decidir. Se a diferença for pequena, o que vale é a proteção. Se for grande, pergunte-se se o desconto é real, conferindo o valor na tela final.
Repare na proporção. O desconto de 5% do Pix no BlueFire economiza R$ 4,99 em um frasco de R$ 99,90. Já o 12x do Lipo Extremo acrescenta R$ 71,64 ao plano de 3 potes (de R$ 297 para R$ 368,64). A diferença que pesa no bolso quase nunca é o desconto do Pix, e sim o acréscimo do parcelamento. Pagar à vista, no Pix ou no cartão em uma parcela, evita o custo maior; escolher entre os dois à vista é, nesse caso, decisão de proteção e de conveniência.
O que o cartão de crédito tem de diferente na proteção?
O cartão tem um intermediário, a administradora, a quem você pode pedir a contestação de uma cobrança que não reconhece ou que não foi entregue. Isso torna o caminho mais direto do que numa transferência instantânea. As regras exatas e os prazos dependem do seu emissor, e é no aplicativo do banco que você as confirma.
Na avaliação do Vision Prime escrevemos que o cartão e o Pix facilitam a contestação em caso de problema, em comparação com o boleto. No cartão, o estorno costuma cair na fatura seguinte; no Nutridyl, a política informa que o crédito pode levar uma ou duas faturas. Esse intervalo é normal, mas vale conhecê-lo para não achar que o pedido foi ignorado.
O arrependimento de 7 dias é um direito do consumidor nas compras pela internet, previsto no art. 49 do Código de Defesa do Consumidor, e vale seja qual for a forma de pagamento. Para consultar a lei, use o portal do Planalto e confira a versão vigente. O que muda de uma forma para outra é a facilidade de receber de volta.
Dois cuidados práticos valem para o cartão. Primeiro, desconfie de páginas que pedem o número do cartão sem mostrar CNPJ, endereço e política de reembolso. Segundo, se o seu banco oferece cartão virtual para compras online, vale perguntar como ele funciona, porque a recomendação do emissor prevalece sobre dicas genéricas. Em caso de cobrança que você não reconhece, avise o banco imediatamente e guarde o protocolo.
E se eu pagar no Pix e o produto não chegar?
O Pix é instantâneo e, por isso, só se desfaz com devolução voluntária do recebedor ou com o mecanismo do Banco Central em casos de fraude. Um desacordo com a loja, como produto não entregue por uma empresa real, não é caso para esse mecanismo.
Segundo reportagem da Agência Brasil, o Mecanismo Especial de Devolução (MED) atende casos comprovados de fraude ou falhas operacionais da instituição financeira, com devolução em até 11 dias após a contestação, segundo o Banco Central. A mesma matéria diz que ele não pode ser usado em disputas comerciais, em disputas entre terceiros de boa-fé nem quando o Pix foi enviado à pessoa errada por erro de quem pagou, como uma chave digitada errada. A reportagem informava ainda que o mecanismo se tornaria obrigatório para todas as instituições a partir de 2 de fevereiro de 2026. Como as regras são atualizadas, confira a versão atual no site do Banco Central.
Na prática, quem paga um suplemento no Pix e não recebe tem de reclamar ao vendedor, e depois usar a plataforma de pagamento, o consumidor.gov.br ou o Procon. Se o dono do Pix nem é uma empresa identificável, o caso pode ser golpe, e aí o banco deve ser acionado rapidamente. O Pix é uma boa forma de pagar quando o vendedor é identificado; quando não é, a distância entre pagar e perder o dinheiro é curta.
Antes de qualquer Pix, olhe o nome do recebedor que o aplicativo do banco mostra depois de ler o QR Code ou de colar a chave. Ele precisa corresponder à empresa da página. Se aparecer o nome de uma pessoa física, ou de uma empresa sem relação com a loja, cancele a operação. Esse segundo de conferência é a única barreira prática antes de o dinheiro sair, porque o Pix é imediato.
Boleto: quanto demora e como fica o reembolso?
O boleto demora a compensar e demora mais ainda a devolver, porque o estorno exige que você informe os dados bancários. É a forma em que o pedido anda mais devagar, no começo e no fim.
No CONST-PAX, o boleto só é aceito à vista e leva até 3 dias úteis para compensar, o que atrasa a postagem. No Vision Prime, escrevemos que, no boleto, o reembolso depende de dados bancários e costuma demorar mais. Ainda nessa avaliação, achamos uma reclamação de 2024 de um consumidor que pagou um “remédio Vision Prime” por boleto, após propaganda na TV, e diz não ter recebido; era outra plataforma, e é um relato isolado, mas ilustra o risco de pagar por um meio difícil de desfazer a um vendedor desconhecido.
O boleto serve a quem não tem cartão ou não confia em digitar os dados do cartão, e isso é legítimo. Nesse caso, confira antes: o nome do beneficiário no boleto é o mesmo da loja? O CNPJ confere? Se o beneficiário for uma pessoa física ou um nome sem relação com a página, não pague.
Como as três formas se comparam lado a lado?
A tabela resume o que vimos nas avaliações. Ela não é uma regra jurídica: prazos e procedimentos dependem do vendedor e da sua instituição financeira.
| Ponto | Pix | Cartão (1x ou parcelado) | Boleto |
|---|---|---|---|
| Custo nas avaliações | Preço à vista; desconto de 5% em duas avaliações | À vista igual ao Pix; 12x somou 20% a 55% a mais | Preço à vista, só à vista em alguns planos |
| Confirmação | Imediata | Imediata | Até 3 dias úteis no CONST-PAX |
| Reembolso | Nutridyl: até 5 dias úteis, só para chave no CPF do titular | Estorno em uma ou duas faturas (Nutridyl) | Depende de dados bancários e demora mais (Vision Prime) |
| Se o produto não chegar | Reclamar ao vendedor; MED não cobre desacordo comercial | Contestar com a administradora, conforme regras do emissor | Difícil de desfazer; conferir o beneficiário antes |
| Principal cuidado | Conferir o destinatário na tela | Somar as parcelas | Conferir o beneficiário e o CNPJ |
Como confirmar que o pagamento vai para o vendedor certo?
Confira o domínio da página, o nome do recebedor na tela de pagamento e o nome que vai aparecer na fatura. Esses três dados são os mais fáceis de checar e os que mais evitam surpresas.
Na avaliação do Lipo Extremo, as buscas mostraram outros endereços com o título “Site Oficial” além do domínio original, e o alerta que registramos foi conferir o endereço antes de pagar e não passar dados em páginas que você não conhece. No Ferro 1000 Force, o nome que aparece na fatura é “FERGEL”, e quem não sabe disso pode estranhar a cobrança e contestá-la por engano. No Phyto Power Caps, a página oficial indicada não abria, e a página alternativa mostrava parcelas que não batiam com o valor do pagamento: sem uma fonte confiável, o total só se confirma na tela final.
Antes de pagar, olhe também o rodapé: CNPJ, endereço, e-mail e telefone. A avaliação do CONST-PAX mostra o contrário: uma página sem empresa identificada, sem CNPJ e com e-mail gratuito, em que pagar, seja de que forma for, é um risco maior. Para saber como pontuamos transparência, veja como avaliamos.
Qual o passo a passo para pagar com mais segurança?
Escolha a forma de pagamento depois de comparar o total, confirme o recebedor e guarde as provas. Quatro hábitos resolvem a maior parte dos problemas.
- Compare os totais: anote o valor no Pix, no cartão à vista e no parcelado, todos na tela final.
- Confirme o recebedor: nome da empresa, CNPJ e domínio devem coincidir com o que a página afirma.
- Guarde as provas: comprovante, número do pedido, print da tela com o total e o e-mail de confirmação.
- Marque a data: o prazo de arrependimento de 7 dias conta da compra ou do recebimento, e as garantias maiores têm suas próprias regras.
Se o vendedor não responder, registre uma reclamação no consumidor.gov.br com as provas. Para o dia a dia, nosso guia de custo por dose ajuda a comparar o valor real entre produtos, e o texto não substitui o conselho de um profissional de saúde sobre o que vale tomar.
Perguntas frequentes
Pix ou cartão: qual é mais seguro para comprar suplemento?
Se o vendedor é identificado, os dois funcionam. O cartão em uma parcela costuma ter o caminho mais simples de contestação, e o Pix tem a vantagem do preço. Se você não consegue identificar a empresa, o risco é maior em qualquer forma.
Posso pedir o Pix de volta se o suplemento não chegar?
O mecanismo de devolução do Banco Central, segundo a Agência Brasil, atende fraude e falha operacional, e não disputa comercial. Se a empresa é real e não entregou, a reclamação vai ao vendedor, à plataforma de pagamento ou ao consumidor.gov.br.
Parcelar em 12x tem juros mesmo quando a página não diz?
Em várias avaliações, a soma das 12 parcelas ficou de 20% a 55% acima do preço à vista, com taxa de 3,49% ao mês em dois checkouts. Multiplique a parcela por 12 e compare com o à vista antes de aceitar.
O boleto é uma forma ruim de pagar?
Não necessariamente. O boleto é útil a quem não usa cartão. A desvantagem é que compensa em até alguns dias úteis e o reembolso depende dos seus dados bancários, o que atrasa. Confira o beneficiário antes de pagar.
O direito de arrependimento muda conforme a forma de pagamento?
Não. O arrependimento de 7 dias nas compras pela internet vale qualquer que seja a forma. Muda a facilidade de receber: cartão e Pix costumam voltar mais rápido que boleto, mas o prazo exato é de cada vendedor.
Avaliações citadas neste artigo
 Vale olhar com atenção
BlueFire Skinfit
Nota 4,4/10Um frasco de 60 cápsulas com 200 mg de cafeína e quatro ingredientes vegetais sem dose declarada: o estimulante é conhecido, o resto é um blend de rótulo.
 Vale olhar com atenção
NAC (N-acetilcisteína, Lufilife)
Nota 5/10Uma única fórmula de N-acetilcisteína com selênio e molibdênio: a dose de NAC é clara e cabe na faixa dos estudos, mas a posologia passa do limite de suplemento e os dois minerais vêm sem nenhuma quantidade.
 Vale olhar com atenção
NeuroCalm
Nota 2,9/10Gotas com cinco ingredientes conhecidos, vendidas para calma e foco de crianças, mas sem nenhuma dose no rótulo, sem garantia e sem registro visível.
 Vale olhar com atenção
CONST-PAX
Nota 3,6/10Gotas sublinguais para intestino preso que prometem resultado em 24 horas, mas não dizem o que há dentro do frasco nem quem é a empresa.
 Vale olhar com atenção
Nutridyl - Suplemento Capilar Masculino
Nota 4,6/10Cápsulas com vitaminas e minerais para cabelo e barba: boa lista de nutrientes, mas sem a dose de nenhum deles e com promessas que a página não sustenta.
 Vale olhar com atenção
Vision Prime
Nota 2/10Gotas com luteína, zeaxantina e astaxantina que prometem eliminar catarata e glaucoma: a página não informa nenhuma dose, não identifica a empresa e afirma uma “aprovação da Anvisa” que não conseguimos confirmar.
Fontes
Conteúdo informativo. Não substitui orientação de médico ou nutricionista. Revisamos este texto quando as regras mudam; confira sempre a norma vigente no site do órgão citado.
Em resumo
O Pix costuma ter o menor preço, o cartão costuma ter o caminho mais simples para contestar uma cobrança, e o boleto é o mais lento para receber de volta. Nas avaliações do AuditaDose, a forma de pagamento mudou o total em até 55% e o prazo do reembolso em semanas.
- O desconto no Pix existe em algumas páginas (5% em duas avaliações), mas em outras ele aparece sem valor ou o preço do checkout é maior que o da página. Confirme o total antes de escolher.
- O cartão em uma parcela facilita a contestação de uma cobrança. O 12x, em vários produtos avaliados, soma de 20% a 55% a mais que o valor à vista.
- O Pix é instantâneo e o mecanismo de devolução do Banco Central não cobre desacordo comercial. Se o produto não chegar, o caminho é reclamar ao vendedor, não pedir o Pix de volta.
- O boleto só vale depois de compensar e o reembolso exige dados bancários. Guarde comprovante, número do pedido e a tela do checkout, seja qual for a forma escolhida.
Leia também
 Preço e garantia · 10 min de leitura
Como calcular o custo por dose e por dia de um suplemento, com exemplos reais?
 Preço e garantia · 11 min de leitura
Kit de 3, 5 ou 10 potes de suplemento: como saber se o desconto é real
 Preço e garantia · 11 min de leitura