Contestar compra no cartão (chargeback): quando cabe e como pedir ao banco?
Cabe quando a cobrança não corresponde ao que foi combinado: produto não entregue, cobrança não reconhecida ou duplicada, estorno prometido que não veio. É um pedido ao banco, que analisa o caso, e não um direito automático de devolução.
Resumo rápido
- Contestar uma compra no cartão (chargeback) é pedir ao banco emissor que reveja a cobrança; o banco analisa e pode aceitar ou negar, então não é garantia de devolução.
- Costuma caber em produto não entregue, diferente do anunciado, cobrança duplicada ou não reconhecida e reembolso prometido que não veio. Não é o caminho para quem apenas não gostou do produto.
- Antes de contestar, peça o cancelamento ou o reembolso por escrito ao vendedor e à plataforma de pagamento, e guarde protocolo, prints e comprovantes.
- No Pix e no boleto não existe chargeback; no Pix há um mecanismo do Banco Central, mas só para fraude e golpe, e não para arrependimento ou desentendimento comercial.
Você pagou um suplemento no cartão, o pedido não chegou e a loja parou de responder. Ou pediu o reembolso dentro do prazo e o dinheiro nunca voltou. Entre as saídas, uma das mais lembradas é ligar para o banco e contestar a compra, o que muita gente chama de chargeback. Funciona em alguns casos, falha em outros, e o resultado depende muito de como o pedido é feito.
Este texto explica o que é a contestação, em que situações ela cabe numa compra de suplemento, o que tentar antes, como pedir ao banco e que provas montar. Os exemplos vêm das avaliações do AuditaDose, em que lemos a política de reembolso de cada produto. O conteúdo é informativo e não substitui orientação jurídica; para um caso concreto, procure o Procon ou um advogado.
O que é chargeback e quando ele cabe numa compra de suplemento?
Chargeback é o nome do procedimento em que o titular do cartão contesta uma cobrança com o banco emissor, que abre um processo e, se o pedido for aceito, estorna o valor. Numa compra online de suplemento, ele cabe quando existe um problema com a própria cobrança ou com a entrega, e não apenas uma mudança de ideia.
A contestação é um pedido analisado, e não um botão de devolução. O banco ouve você, pode ouvir o vendedor e decide com base nos documentos. Por isso a qualidade das provas pesa mais do que a insistência. Os casos em que ela é mais usada são cinco: o produto não chegou, chegou diferente do anunciado, a cobrança saiu em duplicidade, a cobrança não é reconhecida pelo titular (o que costuma exigir bloqueio do cartão) e o cancelamento ou reembolso já aceito pela loja não foi estornado.
O que a contestação não resolve bem é a frase "não gostei" ou "não senti efeito". Para isso a lei oferece o direito de arrependimento, e algumas marcas oferecem garantia própria. Dizer ao banco que não reconhece uma compra que você mesmo fez não é honesto e pode piorar sua situação, inclusive com o próprio cartão. Use o recurso para o que ele serve.
Chargeback ou direito de arrependimento: qual usar primeiro?
Se estiver dentro de 7 dias do recebimento, comece pelo arrependimento, que é mais simples e não exige que a loja tenha errado. O chargeback fica como reforço se o dinheiro não voltar.
O art. 49 do Código de Defesa do Consumidor diz que o consumidor pode desistir do contrato "no prazo de 7 dias a contar de sua assinatura ou do ato de recebimento do produto ou serviço", quando a contratação ocorre fora do estabelecimento comercial, e que os valores pagos devem ser devolvidos de imediato, com atualização monetária. Pode conferir o texto no texto do CDC na Câmara dos Deputados.
Há uma ligação direta com o cartão no decreto que trata do comércio eletrônico. O art. 5º do Decreto 7.962/2013 manda o fornecedor comunicar imediatamente o arrependimento à instituição financeira ou à administradora do cartão, para que a compra não seja lançada na fatura ou, se já foi, seja estornada. Na prática, uma loja que ignora o pedido descumpre essa regra, e você pode citar isso por escrito.
Dentro dos 7 dias do recebimento: arrependimento por escrito. Depois do prazo, com garantia da marca: pedido pelo canal da garantia. Sem resposta, ou diante de não entrega: plataforma de pagamento e, em paralelo, contestação no cartão. Quanto antes você contestar, melhor, porque os bancos trabalham com prazos que variam por emissor e bandeira.
Quais situações costumam justificar a contestação no cartão?
As que envolvem falha de entrega, divergência com o anunciado ou recusa de um direito claro. As avaliações do site mostram exemplos de páginas em que esse risco é maior.
- Produto não entregue: a página do Fignar Gotas informa prazo de entrega de 15 dias úteis, e a avaliação registra reclamações públicas de não entrega e dificuldade de solução. Nesse caso, guarde o rastreio e contate o suporte por escrito antes de contestar.
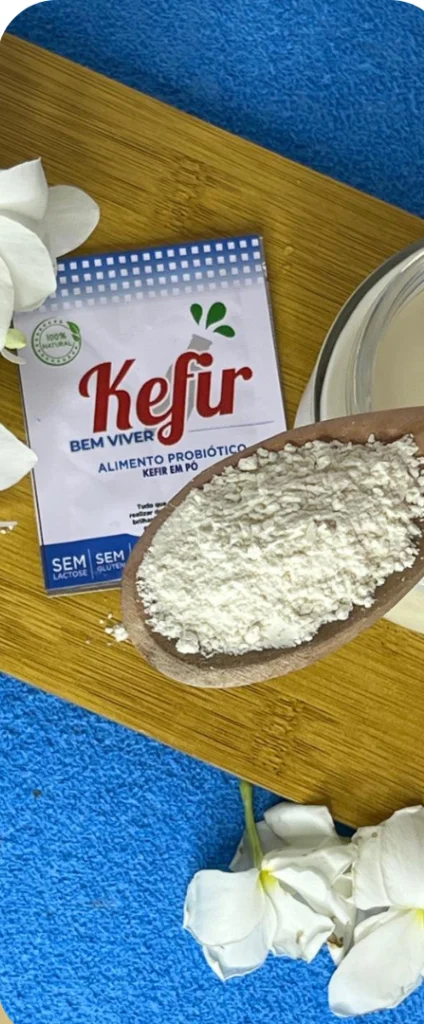
- Produto perecível sem devolução: o Kefir em Pó diz não aceitar devolução depois da postagem, por ser perecível, e informa transporte de 10 a 20 dias, mesmo recomendando guardar o pó a -18 °C. Se o sachê chegar estragado ou rasgado, a política não explica o que fazer, e a contestação por produto fora das condições anunciadas pode ser o caminho.
- Garantia que não é cumprida: o ReduPhine Caps promete garantia de 30 dias, mas a política exige pote lacrado, envio em 7 dias e frete por conta de quem compra, e a avaliação aponta um CNPJ baixado na Receita Federal. Se você cumpriu o que a página diz e a loja não paga, há base para pedir ajuda ao banco.
- Reembolso aceito e não pago: a loja confirmou o cancelamento por e-mail, mas o estorno não aparece. Essa mensagem é a melhor prova que você pode anexar.
Em todos esses casos, as avaliações citam o recurso. Na do Libid Turbo Femme, por exemplo, o passo a passo diz que, no cartão, é possível contestar a cobrança em caso de não entrega ou propaganda enganosa.
O que tentar com o vendedor e a plataforma antes de ligar para o banco?
Registre um pedido por escrito ao vendedor e outro à plataforma que processou o pagamento. Isso resolve parte dos casos e, nos demais, forma o histórico que o banco vai pedir.
- Escreva ao vendedor: por e-mail ou pelo formulário do site, com número do pedido, CPF, data da compra e o que você quer (cancelamento, reembolso, envio do produto). Cite o art. 49 se estiver no prazo.
- Peça confirmação por escrito: o decreto citado acima exige que o fornecedor confirme imediatamente o recebimento do pedido de arrependimento. Se isso não vier, anote a data.
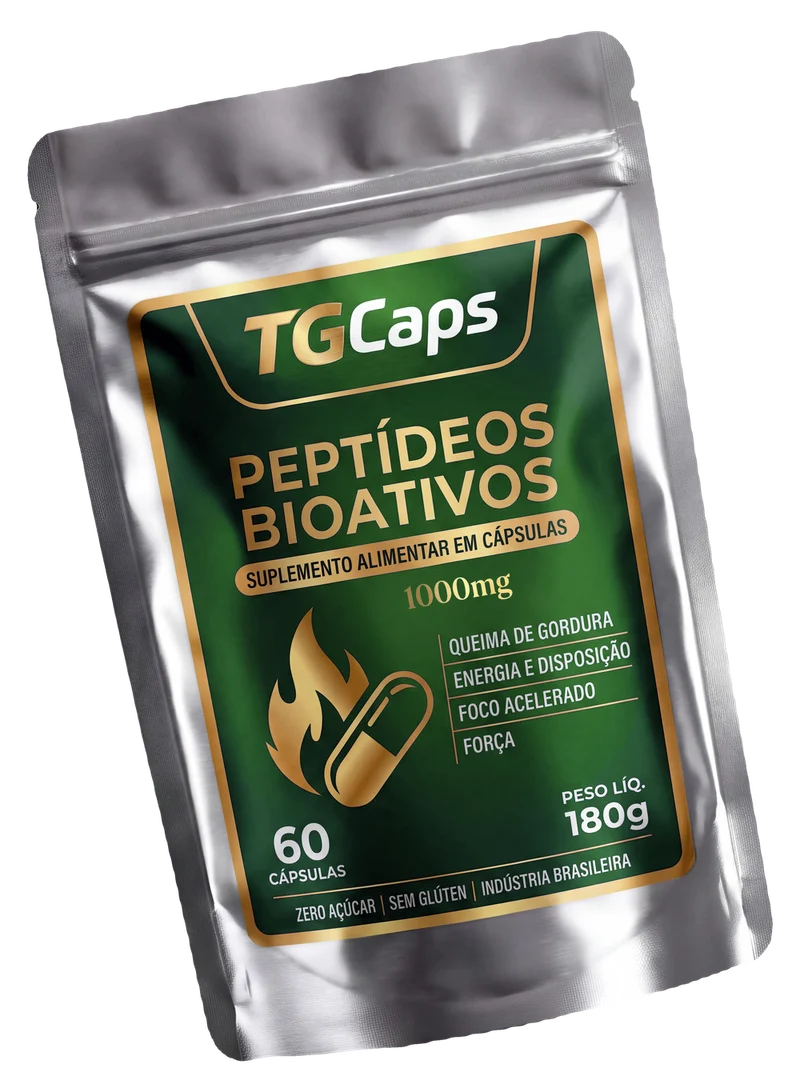
- Abra um chamado na plataforma: muitos produtos avaliados são pagos por intermediadores, como a Braip. A central de ajuda recebe o pedido e pode mediar. É o caminho indicado na avaliação do TGCaps, em que a página promete garantia de 30 dias, mas só traz a política completa como link.
- Dê um prazo razoável: alguns dias úteis, citados na própria política da loja, e depois escale. Contestar logo e sem tentar nada pode dar ao vendedor o argumento de que o problema nunca foi apresentado.
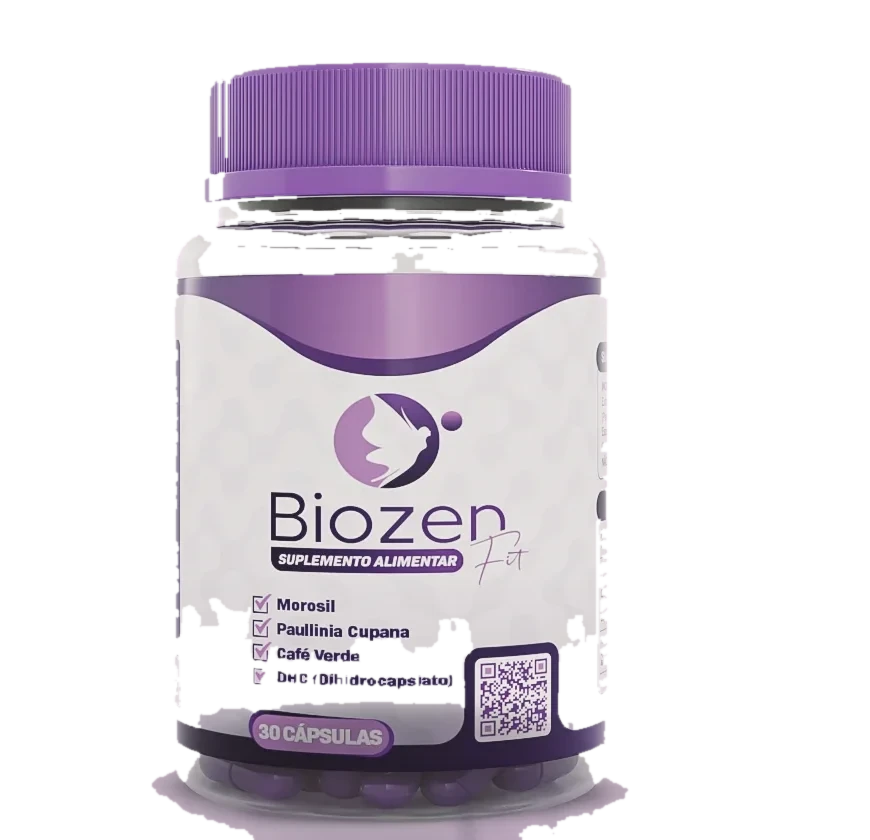
Não espere demais, porém. Marcas como a do BiozenFit oferecem garantia de 30 dias, e o arrependimento legal dura 7 dias, mas o banco também trabalha com um prazo para aceitar contestações, que corre ao mesmo tempo. Perder semanas em conversa informal pode fechar portas.
Como pedir a contestação ao banco, passo a passo?
Use o aplicativo, o chat ou o SAC do emissor do cartão, descreva o problema com datas e peça o número de protocolo. Cada banco tem sua tela e seu prazo, então confirme no atendimento qual é o caminho do seu cartão.
- Identifique a cobrança: data, valor, nome que aparece na fatura (muitas vezes é o da plataforma ou do intermediador, e não o da marca) e número de parcelas.
- Escolha o motivo: não entrega, produto diferente do anunciado, cobrança duplicada, cancelamento não estornado ou cobrança não reconhecida. Use o motivo real.
- Descreva em poucas linhas: o que foi comprado, o que foi prometido, o que aconteceu, o que você já tentou e quando. Seja objetivo e cite datas.
- Anexe provas: prints, e-mails, rastreio e comprovantes, conforme a lista abaixo.
- Anote o protocolo: data, canal e nome do atendente. Se for por telefone, peça confirmação por e-mail.
- Acompanhe a fatura: pergunte se a parcela fica suspensa ou se deve ser paga enquanto a análise ocorre, e se é preciso bloquear o cartão. Isso muda de banco para banco.
Se o problema for cobrança que você não reconhece, o banco costuma pedir o bloqueio do cartão para emitir um novo, e um boletim de ocorrência pode ser solicitado. Se a cobrança é de uma compra sua, não use esse motivo.
Que provas montar para o pedido não ser negado?
As que mostram o que foi prometido, o que foi pago e o que o vendedor fez ou deixou de fazer. Sem isso, o banco decide entre duas versões sem documento.
| Situação | O que o banco costuma querer ver | Prova que ajuda |
|---|---|---|
| Não entregue | Pedido, prazo prometido e ausência de entrega | Print da página com o prazo, rastreio, mensagens ao suporte |
| Diferente do anunciado | Anúncio e produto recebido | Print do anúncio no dia da compra, fotos do rótulo e do lote |
| Reembolso não pago | Aceite do vendedor e prazo | E-mail ou mensagem de aprovação, protocolo, comprovante do cancelamento |
| Cobrança duplicada | As duas cobranças e um só pedido | Fatura, e-mail único de confirmação |
| Não reconhecida | Declaração de que você não comprou | Fatura marcada, bloqueio do cartão, boletim de ocorrência quando pedido |
Salve a página de vendas no dia da compra, com preço, garantia e prazos visíveis. Páginas mudam e políticas saem do ar. Guarde também o e-mail de confirmação, o comprovante, a nota fiscal e o código de rastreio, como orienta o passo a passo de reembolso de cada avaliação. Para entender como pesamos essas informações, veja o método de avaliação do site.
E se eu paguei no Pix ou no boleto?
O chargeback é um procedimento de cartão, e no Pix ou no boleto não existe equivalente direto. A avaliação do ReduPhine Caps resume o ponto: no Pix a contestação é mais difícil, e por isso o cartão oferece mais proteção.
No Pix, a devolução depende do vendedor aceitar, de decisão judicial ou, em caso de golpe e fraude, de um mecanismo do Banco Central. Segundo as orientações de órgãos públicos de defesa do consumidor que consultamos, o Mecanismo Especial de Devolução serve a casos de fundada suspeita de fraude ou golpe e não se aplica a arrependimento de compra nem a desacordo comercial. Os prazos e as regras mudam, então leia o guia do mecanismo no site do Banco Central e fale com o banco logo, sem esperar. No boleto, a devolução depende do vendedor e costuma vir por transferência, como descrevem algumas políticas.
Se a loja só aceita Pix, vale lembrar que essa forma de pagamento reduz a proteção que você teria no cartão. Antes de fechar uma compra grande, como um kit de vários potes, considere pagar no cartão à vista, mesmo que o preço no Pix seja um pouco menor.
O que acontece depois do pedido, e o que pode dar errado?
O banco abre o processo, ouve o vendedor e responde. Pode aceitar, negar ou pedir mais documentos. O que acontece com o valor durante a análise varia por emissor, e você deve perguntar ao seu.
Os erros que mais derrubam pedidos são quatro: contestar um motivo que não corresponde ao problema real, não anexar prova do que foi prometido, perder o prazo do emissor e contestar sem nunca ter pedido nada ao vendedor. Se o banco negar, você ainda pode pedir a reanálise com mais documentos e seguir para outros caminhos.
Um cuidado final: se o vendedor devolver o dinheiro depois de você ter aberto a contestação, avise o banco para encerrar o processo. Receber duas vezes cria problema para você.
Quando levar o caso ao consumidor.gov.br, ao Procon ou à Justiça?
Quando o banco negar, quando o pagamento não foi no cartão ou quando o problema vai além do dinheiro. As etapas seguintes não se excluem e podem ser abertas em paralelo.
O consumidor.gov.br é um serviço público para reclamar de empresas cadastradas, e o Procon do seu estado ou município recebe reclamações com os mesmos documentos. Em empresas sem CNPJ visível, como acontece em algumas páginas avaliadas, o caminho é mais difícil, porque esses canais pedem os dados da empresa. A plataforma de pagamento, nesses casos, ajuda a localizar o responsável. O Juizado Especial Cível é o último recurso para causas de menor valor.
Se o produto é um suplemento e você suspeita de irregularidade, como produto proibido ou sem registro adequado, registre também a situação na Anvisa. Para outras estratégias de proteção antes de comprar, leia os guias do site.
Perguntas frequentes
O que é chargeback no cartão de crédito?
É a contestação de uma cobrança feita ao banco emissor do cartão. O banco abre um processo, analisa os documentos e, se aceitar o pedido, estorna o valor. Não é automático e depende das provas.
Posso contestar a compra porque não gostei do suplemento?
Em geral não é o caminho. Para desistir, a lei dá o direito de arrependimento de 7 dias a contar do recebimento, e algumas marcas oferecem garantia própria. A contestação é para problemas com a cobrança ou a entrega.
Devo falar com a loja antes de contestar?
Sim, por escrito. Peça cancelamento ou reembolso ao vendedor e à plataforma de pagamento, guarde o protocolo e só então vá ao banco. Isso reforça o pedido, e o banco costuma perguntar o que você já tentou.
Existe chargeback no Pix?
Não. O Pix não tem esse procedimento. Para golpe ou fraude há um mecanismo do Banco Central, mas ele não cobre arrependimento nem desacordo comercial. Confira as regras vigentes no site do Banco Central.
Que prova é mais importante?
A que mostra o que foi prometido e o que aconteceu: print da página no dia da compra, e-mail de confirmação, rastreio e as mensagens trocadas com a loja. Um aceite de reembolso por escrito vale mais que qualquer relato.
Avaliações citadas neste artigo
 Vale olhar com atenção
Fignar Gotas
Nota 2,3/10Gotas que prometem “restaurar o fígado”, mas sem nenhuma dose declarada, sem empresa identificada e com um produto de mesmo nome já proibido pela Anvisa por propaganda terapêutica.
 Vale olhar com atenção
Kefir em Pó (Kefir Bem Viver)
Nota 3,4/10Um sachê de cultura liofilizada que rende até 5 litros de kefir por R$ 60: a contagem de bactérias aparece, mas a empresa não se identifica e não aceita devolução depois do envio.
 Vale olhar com atenção
ReduPhine Caps
Nota 3,3/10Quatro ingredientes (spirulina, quitosana, psyllium e cromo), nenhuma dose no rótulo, promessa de 4 kg no primeiro mês e um CNPJ que consta como baixado desde 2024.
 Vale olhar com atenção
TGCaps
Nota 4/10Cápsulas de spirulina, matcha, citrus aurantium, psyllium, folha de oliveira e café verde vendidas como alternativa às canetas de emagrecimento, mas sem uma única dose declarada.
 Vale olhar com atenção
Libid Turbo Femme
Nota 3,6/10Gotas sublinguais para libido feminina que mostram a dose de cada ingrediente, mas em quantidades muito abaixo das usadas nos estudos, sem CNPJ válido e sem registro visível.
 Vale olhar com atenção
BiozenFit 600mg
Nota 4,1/10Cápsula de 600 mg com nove ingredientes: a dose aparece só na imagem do rótulo, a cafeína é alta, a biotina chama atenção e vários ativos ficam abaixo do que os estudos usam.
Fontes
Conteúdo informativo. Não substitui orientação de médico ou nutricionista. Revisamos este texto quando as regras mudam; confira sempre a norma vigente no site do órgão citado.
Em resumo
Cabe quando a cobrança não corresponde ao que foi combinado: produto não entregue, cobrança não reconhecida ou duplicada, estorno prometido que não veio. É um pedido ao banco, que analisa o caso, e não um direito automático de devolução.
- Contestar uma compra no cartão (chargeback) é pedir ao banco emissor que reveja a cobrança; o banco analisa e pode aceitar ou negar, então não é garantia de devolução.
- Costuma caber em produto não entregue, diferente do anunciado, cobrança duplicada ou não reconhecida e reembolso prometido que não veio. Não é o caminho para quem apenas não gostou do produto.
- Antes de contestar, peça o cancelamento ou o reembolso por escrito ao vendedor e à plataforma de pagamento, e guarde protocolo, prints e comprovantes.
- No Pix e no boleto não existe chargeback; no Pix há um mecanismo do Banco Central, mas só para fraude e golpe, e não para arrependimento ou desentendimento comercial.
Leia também
 Preço e garantia · 10 min de leitura
Como calcular o custo por dose e por dia de um suplemento, com exemplos reais?
 Preço e garantia · 11 min de leitura
Kit de 3, 5 ou 10 potes de suplemento: como saber se o desconto é real
 Preço e garantia · 11 min de leitura